Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was sind neutrale Farben?
Neutrale Farben sind Farbtöne, die weder warm noch kalt wirken, sondern eher unauffällig und zurückhaltend sind. Beispiele für neutrale Farben sind Weiß, Grau, Beige und Taupe. Sie eignen sich gut als Basisfarben in der Raumgestaltung und lassen sich gut mit anderen Farben kombinieren. **
Was sind neutrale Farben?
Neutrale Farben sind Farben, die weder besonders warm noch kalt wirken und keine starken Farbnuancen aufweisen. Sie sind oft gedeckt und unauffällig, wie zum Beispiel Weiß, Schwarz, Grau, Beige oder Braun. Neutrale Farben eignen sich gut als Basisfarben in der Mode oder im Interior Design, da sie sich leicht kombinieren lassen und eine beruhigende Wirkung haben können. **

Ähnliche Suchbegriffe für Neutrale Farben
Top-Angebote
Produkte zum Begriff Neutrale Farben:
-
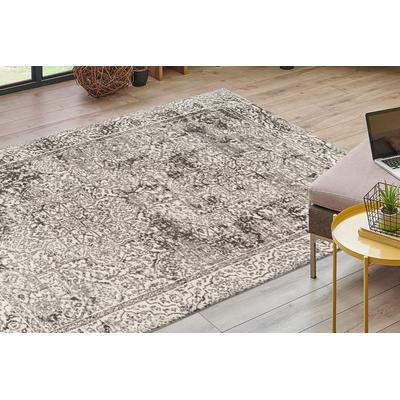
Teppich KAYOOM "Davis 225", grau, B:80cm H:12mm L:150cm, Polyester, Teppiche, Teppich, edles Design, pflegeleicht, neutrale Farben**Stilvoller Teppich in orientalischem Design** Der orientalische anmutende Teppich aus 100% Polyester überzeugt vor allem durch sein spezifisches Design. Die orientalischen Motive passen sich durch die neutralen Farben fast jedem Einrichtungsstil...41,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind typische Merkmale neutrale Farben?
Typische Merkmale neutraler Farben sind eine gedeckte, unaufdringliche Farbgebung, die sich gut mit anderen Farben kombinieren lässt. Neutrale Farben wie Weiß, Grau, Beige oder Schwarz wirken zeitlos und elegant. Sie sorgen für eine ruhige und harmonische Atmosphäre in einem Raum. **
-
Woran erkennt man neutrale Farben in der Mode?
Neutrale Farben in der Mode sind meist gedeckt und unauffällig, wie Beige, Grau, Weiß oder Schwarz. Sie lassen sich gut mit anderen Farben kombinieren und wirken zeitlos. Neutrale Farben sorgen für einen eleganten und schlichten Look. **
-
Was ist das neutrale Ergebnis?
Was ist das neutrale Ergebnis? Ein neutrales Ergebnis ist ein Zustand, in dem keine Partei bevorzugt oder benachteiligt wird. Es bedeutet, dass keine der beteiligten Parteien einen Vorteil oder Nachteil aus einer Situation zieht. Ein neutrales Ergebnis kann in verschiedenen Kontexten auftreten, wie z.B. bei Verhandlungen, Schiedsverfahren oder Entscheidungsprozessen. Es ist wichtig, dass neutrale Ergebnisse fair und gerecht sind, um sicherzustellen, dass alle Beteiligten gleich behandelt werden. **
-
Was sind neutrale Farben und wie beeinflussen sie die Raumgestaltung?
Neutrale Farben sind Farbtöne wie Weiß, Beige, Grau und Braun, die keine starken Farbakzente setzen. Sie schaffen eine ruhige und harmonische Atmosphäre in einem Raum. Neutrale Farben lassen sich gut mit anderen Farben und Materialien kombinieren und ermöglichen eine flexible Gestaltung. **
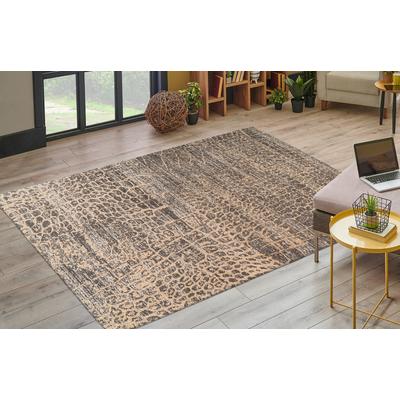
Was sind neutrale Farben und wie beeinflussen sie die Raumwahrnehmung?
Neutrale Farben sind Farbtöne wie Weiß, Beige, Grau und Braun, die keine dominierenden Farbakzente setzen. Sie wirken beruhigend und zeitlos, und lassen andere Farben und Elemente im Raum hervorstechen. Neutrale Farben können Räume größer und offener wirken lassen, während sie eine ruhige und harmonische Atmosphäre schaffen. **
Welche Merkmale kennzeichnen neutrale Farben in der Grafik- und Designbranche?
Neutrale Farben in der Grafik- und Designbranche sind oft zurückhaltend und unauffällig, wie Weiß, Grau, Beige oder Schwarz. Sie dienen als Basisfarben und eignen sich gut als Hintergrund oder Kontrast zu kräftigeren Farben. Neutrale Farben vermitteln oft Eleganz, Seriosität und Zeitlosigkeit. **
Top-Angebote
Produkte zum Begriff Neutrale Farben:
-
Heros FSC Bausteine - Weiche neutrale Farben und natürliche Holzbausteine, 60 StückHolzbaustein-Set von Heros FSC enthält 60 Naturholzklötze in sanften neutralen Farben, hergestellt in Deutschland aus 100% FSC-zertifiziertem Holz mit wasserbasierten, kindersicheren Farben. Für offenes Konstruktionsspiel entwickelt, unterstützen die Klötze Stapeln, Sortieren und Bauen auf viele Arten für Kinder ab 1 Jahr. 60 Holzklötze Hergestellt in Deutschland 100% FSC-zertifiziertes Holz Wasserbasierte, kindersichere Farben Sanfter neutraler Farbmix mit Naturholz Fördert das Erkunden von Balance und Symmetrie Robuste, sorgfältig ausgewählte Materialien unterstützen den Alltagseinsatz und kreatives Spielen.15,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Teppich KAYOOM "Davis 225", grau, B:80cm H:12mm L:150cm, Polyester, Teppiche, Teppich, edles Design, pflegeleicht, neutrale Farben**Stilvoller Teppich in orientalischem Design** Der orientalische anmutende Teppich aus 100% Polyester überzeugt vor allem durch sein spezifisches Design. Die orientalischen Motive passen sich durch die neutralen Farben fast jedem Einrichtungsstil...41,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind neutrale Farben?
Neutrale Farben sind Farbtöne, die weder warm noch kalt wirken, sondern eher unauffällig und zurückhaltend sind. Beispiele für neutrale Farben sind Weiß, Grau, Beige und Taupe. Sie eignen sich gut als Basisfarben in der Raumgestaltung und lassen sich gut mit anderen Farben kombinieren. **
-
Was sind neutrale Farben?
Neutrale Farben sind Farben, die weder besonders warm noch kalt wirken und keine starken Farbnuancen aufweisen. Sie sind oft gedeckt und unauffällig, wie zum Beispiel Weiß, Schwarz, Grau, Beige oder Braun. Neutrale Farben eignen sich gut als Basisfarben in der Mode oder im Interior Design, da sie sich leicht kombinieren lassen und eine beruhigende Wirkung haben können. **
-
Was sind typische Merkmale neutrale Farben?
Typische Merkmale neutraler Farben sind eine gedeckte, unaufdringliche Farbgebung, die sich gut mit anderen Farben kombinieren lässt. Neutrale Farben wie Weiß, Grau, Beige oder Schwarz wirken zeitlos und elegant. Sie sorgen für eine ruhige und harmonische Atmosphäre in einem Raum. **
-
Woran erkennt man neutrale Farben in der Mode?
Neutrale Farben in der Mode sind meist gedeckt und unauffällig, wie Beige, Grau, Weiß oder Schwarz. Sie lassen sich gut mit anderen Farben kombinieren und wirken zeitlos. Neutrale Farben sorgen für einen eleganten und schlichten Look. **
Ähnliche Suchbegriffe für Neutrale Farben
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
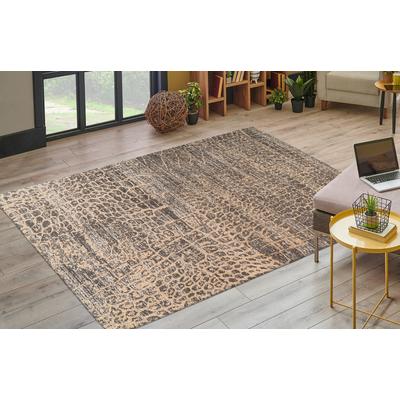
Teppich KAYOOM "Davis 325", beige, B:120cm H:12mm L:170cm, Polyester, Teppiche, Teppich, edles Design, pflegeleicht, neutrale Farben**Stilvoller Teppich in orientalischem Design** Der orientalische anmutende Teppich aus 100% Polyester überzeugt vor allem durch sein spezifisches Design. Die orientalischen Motive passen sich durch die neutralen Farben fast jedem Einrichtungsstil...69,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Teppich KAYOOM "Davis 325", beige, B:160cm H:12mm L:230cm, Polyester, Teppiche, Teppich, edles Design, pflegeleicht, neutrale Farben**Stilvoller Teppich in orientalischem Design** Der orientalische anmutende Teppich aus 100% Polyester überzeugt vor allem durch sein spezifisches Design. Die orientalischen Motive passen sich durch die neutralen Farben fast jedem Einrichtungsstil...125,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das neutrale Ergebnis?
Was ist das neutrale Ergebnis? Ein neutrales Ergebnis ist ein Zustand, in dem keine Partei bevorzugt oder benachteiligt wird. Es bedeutet, dass keine der beteiligten Parteien einen Vorteil oder Nachteil aus einer Situation zieht. Ein neutrales Ergebnis kann in verschiedenen Kontexten auftreten, wie z.B. bei Verhandlungen, Schiedsverfahren oder Entscheidungsprozessen. Es ist wichtig, dass neutrale Ergebnisse fair und gerecht sind, um sicherzustellen, dass alle Beteiligten gleich behandelt werden. **
-
Was sind neutrale Farben und wie beeinflussen sie die Raumgestaltung?
Neutrale Farben sind Farbtöne wie Weiß, Beige, Grau und Braun, die keine starken Farbakzente setzen. Sie schaffen eine ruhige und harmonische Atmosphäre in einem Raum. Neutrale Farben lassen sich gut mit anderen Farben und Materialien kombinieren und ermöglichen eine flexible Gestaltung. **
-
Was sind neutrale Farben und wie beeinflussen sie die Raumwahrnehmung?
Neutrale Farben sind Farbtöne wie Weiß, Beige, Grau und Braun, die keine dominierenden Farbakzente setzen. Sie wirken beruhigend und zeitlos, und lassen andere Farben und Elemente im Raum hervorstechen. Neutrale Farben können Räume größer und offener wirken lassen, während sie eine ruhige und harmonische Atmosphäre schaffen. **
-
Welche Merkmale kennzeichnen neutrale Farben in der Grafik- und Designbranche?
Neutrale Farben in der Grafik- und Designbranche sind oft zurückhaltend und unauffällig, wie Weiß, Grau, Beige oder Schwarz. Sie dienen als Basisfarben und eignen sich gut als Hintergrund oder Kontrast zu kräftigeren Farben. Neutrale Farben vermitteln oft Eleganz, Seriosität und Zeitlosigkeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.